Nédio Cerchi: 'Crise pede calma e número, não reação'
Consultor empresarial avalia alta na busca por crédito e endividamento das empresas
, atualizado
Compartilhar notícia
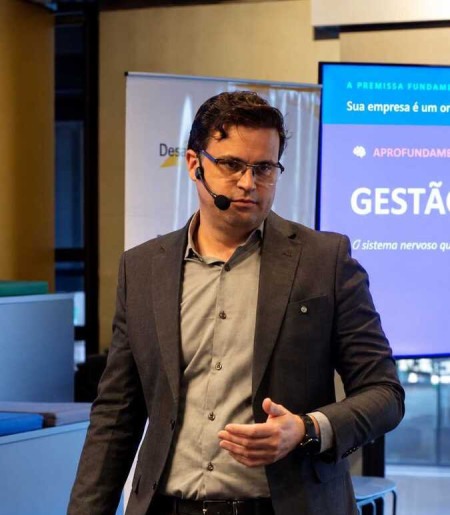
A inadimplência que atinge milhões de CPFs não é diferente quando se fala de CNPJ.
Segundo a Serasa Experian, 9,2 milhões de empresas brasileiras estão com dívidas atrasadas. Eses débitos somam R$ 206 bilhões. O consultor empresarial Nédio Cerchi avalia esses números e propõe soluções para quem tem recorrido aos bancos para fechar as contas do mês.
Jornal Ribeirão - A procura por crédito entre as empresas brasileiras cresceu mais de 10% em 12 meses. Esse movimento representa uma estratégia de expansão dos negócios ou pode ser um sinal de dificuldade financeira?
Nédio Cerchi - Pode ser as duas coisas, e o número sozinho não diz qual. O que eu vejo na prática, atendendo empresários, é que boa parte desse crédito não está indo para expansão, está indo para cobrir buraco de caixa. A empresa vende, mas vende parcelado, paga fornecedor à vista, mistura conta pessoal com conta da empresa e, quando percebe, está usando capital de terceiros para pagar a folha. Costumo dizer que empresa não morre quando o caixa acaba. O caixa acaba quando a empresa já está doente há muito tempo. Então a pergunta certa não é 'quanto crédito estou tomando', e sim 'para quê'. Crédito para comprar uma máquina que aumenta a produção é investimento. Crédito para pagar as contas do mês é sintoma negativo.
Como o empresário pode diferenciar o endividamento saudável, utilizado para financiar o crescimento, daquele que apenas adia um problema financeiro?
Existe um teste simples: esse dinheiro vai gerar o recurso necessário para pagar a si mesmo? Se o empréstimo financia algo que aumenta faturamento ou margem, com retorno calculado e prazo compatível, ele é saudável. Se ele só cobre despesa corrente, sem nenhuma mudança na forma de gerir, ele apenas empurra o problema para frente, com juros. Outro sinal claro é a recorrência. Se o empresário toma crédito todo trimestre para fechar o mês, a empresa tem um problema de gestão, não de dinheiro. E isso só aparece quando ele olha três ferramentas básicas: o DRE mensal, para saber se realmente dá lucro; o fluxo de caixa projetado para 30, 60 e 90 dias; e o ponto de equilíbrio, que é o piso que a empresa precisa vender para cobrir suas despesas.
Quais são os erros mais comuns na contratação de crédito empresarial? O que deve ser avaliado antes de assumir um novo financiamento ou empréstimo?
O primeiro erro é decidir sob pressão. A maior parte dos empréstimos ruins que eu vejo foi contratada na emoção, no dia em que a conta não fechou, aceitando a primeira proposta do gerente. Decisão financeira tomada em estado de desespero quase sempre sai cara. Outros erros frequentes: olhar só o valor da parcela e não o custo efetivo total; tomar crédito de curto prazo para investimento de longo prazo; não ter projeção de caixa para saber se a parcela cabe nos próximos meses; e usar crédito para cobrir um problema de precificação ou de margem que ninguém resolveu. Antes de assinar, eu recomendo responder: qual é o custo efetivo total? Para que exatamente esse dinheiro vai servir? Qual retorno ele gera e em quanto tempo? A parcela cabe no fluxo de caixa projetado, mesmo num mês ruim? E, principalmente: o que vou mudar na gestão para não precisar disso de novo?
Em muitos negócios, o proprietário acumula funções e acaba concentrando decisões comerciais, financeiras e operacionais. Como isso pode prejudicar a gestão e quais processos deveriam ser priorizados?
Esse é o retrato da maioria das pequenas e médias empresas. O dono vende, compra, paga, resolve problema de funcionário e ainda atende cliente. O resultado é que ele vira o gargalo da própria empresa. Tudo depende dele, nada anda sem ele, e ele não tem tempo para a parte mais importante, que é pensar o negócio. Eu priorizaria três frentes: processo comercial documentado, para que vender não dependa só do dono; rotina financeira mínima (separação de contas, DRE e fluxo de caixa); e processos operacionais escritos, porque conhecimento que está só na cabeça do dono não é da empresa. Um bom teste é: sua empresa funciona uma semana sem você? Se a resposta é não, o trabalho começa aí.
Quando uma empresa começa a enfrentar dificuldades de caixa, qual deve ser a primeira atitude: cortar custos, renegociar dívidas, aumentar vendas ou rever a estratégia do negócio?
A primeira atitude é parar e enxergar. Antes de cortar ou renegociar qualquer coisa, o empresário precisa saber exatamente onde está o vazamento. Muitas vezes a empresa fatura bem, mas recebe pouco no mês por causa do parcelamento, ou dá lucro no papel e fica no vermelho na conta. Sem esse diagnóstico, qualquer ação é chute. Com o diagnóstico em mãos, a ordem costuma ser: estancar o vazamento (mistura de contas, preço calculado no achismo, desconto dado por medo); renegociar o que pressiona o caixa no curto prazo; e, em paralelo, fortalecer o comercial, porque nenhuma empresa sai da crise só cortando. E aqui vai um alerta importante: o que mais vejo destruir caixa em momento de crise é decisão emocional. O mês foi ruim e o empresário corta preço de tudo, demite quem não devia ou faz uma expansão para "virar o jogo". Crise pede calma e número, não reação.
Quais são hoje os principais desafios de gestão enfrentados pelas pequenas e médias empresas de Ribeirão Preto e região?
Ribeirão tem um empresariado muito empreendedor e uma economia forte, mas o que eu encontro é o mesmo padrão: empresas que cresceram pela competência técnica do dono e não pela gestão. O empresário é ótimo no que faz, mas nunca aprendeu a gerir finanças, montar um time comercial ou liderar pessoas. Os desafios mais frequentes que vejo são: falta de controle financeiro e de previsibilidade de caixa; vendas que dependem de indicação espontânea ou do próprio dono; dificuldade de reter bons profissionais; e ausência de planejamento, com o empresário apagando incêndio o dia inteiro. E existe um ponto que quase ninguém fala: o emocional do empresário. Antes de o caixa apertar, a cabeça do dono já está sobrecarregada, e isso contamina todas as decisões.
Para empresas que já estão endividadas e com o caixa pressionado, ainda é possível recuperar a saúde financeira sem comprometer a continuidade das operações?
Dá, e eu vejo isso acontecer com frequência. A maioria das empresas endividadas não tem um problema de mercado, tem um problema de gestão. E problema de gestão tem solução. Os caminhos que eu considero essenciais: primeiro, um diagnóstico honesto de toda a empresa, não só do financeiro, porque a dívida é o sintoma. Depois, mapear todas as dívidas e renegociar com base no que o fluxo de caixa realmente suporta, não no que o credor propõe. Em seguida, corrigir precificação e margem, separar as contas e criar a rotina de acompanhamento mensal. E, ao mesmo tempo, estruturar o comercial para trazer receita previsível. O mais importante é que o empresário não faça isso sozinho e no improviso. Recuperação financeira é processo: metas claras, plano de ação e acompanhamento constante. Empresa não quebra de repente. Ela dá sinais. Quem aprende a lê-los consegue reagir a tempo.