'Não há solução universal. Tem que fazer as contas'
Especialista em Direito Tributário fala sobre impactos da reforma no Simples Nacional
, atualizado
Compartilhar notícia
Defendida por anos, por diferentes setores da sociedade, a Reforma Tributária foi aprovada pelo Congresso Nacional e está em fase de implantação. As mudanças, no entanto, têm gerado mais dúvidas do que expectativas positivas.
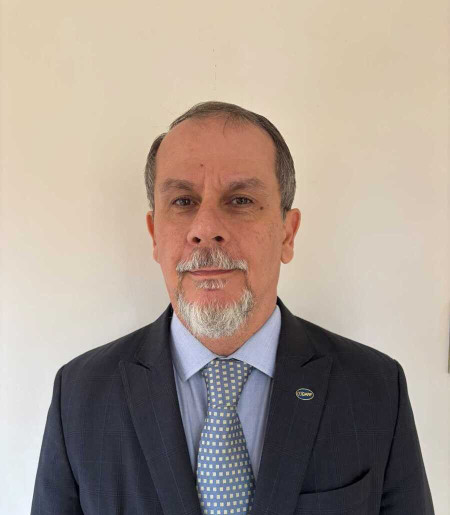
A Acirp recebe no próximo dia 23, Guilherme Adolfo dos Santos Mendes, professor doutor de Direito Tributário da Universidade de São Paulo (USP) para uma palestra sobre a aplicação da reforma para as empresas do Simples Nacional. Antes do encontro com os empresários, ele falou ao Jornal Ribeirão.
Jornal Ribeirão - Professor, o Brasil passou décadas falando sobre Reforma Tributária. Agora que ela foi aprovada, parece causar mais medo do que esperança. Por que?
Guilherme Adolfo dos Santos Mendes- Porque uma reforma dessa dimensão necessariamente produz um período de incerteza. O sistema tributário brasileiro era extremamente complexo, e a reforma procura corrigir muitos de seus problemas, especialmente a cumulatividade, a tributação na origem, a multiplicidade de legislações e os conflitos entre Estados e municípios. Nesse sentido, há razões para enxergar aspectos positivos no novo modelo.
O problema é a transição. Durante alguns anos, empresas e profissionais terão que conviver com regras antigas e novas simultaneamente, adaptar sistemas, rever contratos, preços e procedimentos e, principalmente, compreender como o novo sistema afeta especificamente cada atividade. Portanto, eu diria que o medo decorre menos da ideia da reforma e mais da dimensão da mudança e das incertezas naturais de sua implementação. A transição se estende até 2033, quando ICMS e ISS serão definitivamente substituídos pelo IBS. Porque uma reforma dessa magnitude necessariamente produz um período de incerteza. O sistema tributário brasileiro é extremamente complexo sobretudo na incidência sobre o consumo. A reforma procura corrigir alguns desses problemas, como a acumulação de tributos nas longas cadeias produtivas, a multiplicidade de legislações e os conflitos entre Estados e municípios, e destes com os contribuintes. Nesse sentido, há razões para enxergar aspectos positivos no novo modelo. Há, porém, duas questões que causam insegurança.
A primeira diz respeito à novidade em si. O novo, ainda que possa vir para melhor, sempre causa receio. E são muitas mudanças. A segunda decorre da transição que irá até 2033. Durante alguns anos, empresas e profissionais terão que conviver com regras antigas e novas simultaneamente.
Tudo isso leva à necessidade de adaptar sistemas, rever contratos, preços e procedimentos e, principalmente, compreender como o novo sistema afeta especificamente cada atividade. Portanto, eu diria que o medo decorre menos da ideia da reforma e mais da dimensão da mudança e das incertezas naturais de sua implementação.
Para o pequeno empresário que hoje não acompanha as discussões tributárias, qual é a principal mudança que ele precisa entender desde já?
Para o pequeno empresário, eu destacaria uma mudança essencial: continuar no Simples Nacional não significa necessariamente manter o IBS e a CBS dentro do Simples. A reforma criou duas possibilidades: A empresa pode continuar recolhendo IBS e CBS juntamente com os demais tributos do Simples ou pode permanecer no Simples para os demais tributos e recolher IBS e CBS pelo regime regular, isto é, "por fora". A escolha mais adequada dependerá de quem são os clientes da empresa, de quem são seus fornecedores, e da posição que ocupa na cadeia econômica. Para aquelas que realizam mais de um tipo de atividade, essa decisão é ainda mais complexa, pois a escolha é uma só para cada empresa e não para cada uma das suas atividades. Ademais, essa decisão é urgente. A CBS já começa agora em 2027 e a decisão deve ser feita até o final deste mês de setembro de 2026.
Existe risco de aumento da carga tributária para empresas do Simples? Em quais situações?
Existe, mas é importante fazer uma distinção. A reforma preservou o tratamento favorecido do Simples Nacional. Portanto, não seria correto afirmar genericamente que todas as pequenas empresas passarão a pagar mais tributos. Além disso, a preocupação não se limita apenas à própria carga tributária da pequena empresa, mas sobretudo de como sua tributação irá impactar a tributação dos seus clientes. O problema, portanto, não é somente da sua própria carga tributária, mas também da competitividade entre as empresas.
Quando IBS e CBS são recolhidos dentro do Simples, a própria empresa não aproveita créditos desses tributos e seu cliente, se estiver no regime regular, poderá aproveitar apenas o crédito correspondente ao IBS e à CBS efetivamente devidos por meio do Simples. Já uma empresa que recolhe IBS e CBS pelo regime regular pode, em princípio, aproveitar os créditos de suas aquisições e gerar para seu cliente o crédito correspondente à tributação regular da operação. Por isso, empresas do Simples que vendem principalmente para outras empresas terão de olhar para esse tema com bastante atenção. O cliente poderá passar a comparar não apenas o preço cobrado pelo fornecedor, mas também o crédito tributário que a aquisição proporciona. Por outro lado, optar pelo IBS e pela CBS fora do Simples pode aumentar o desembolso tributário de determinadas empresas, principalmente quando elas têm poucos créditos para aproveitar. Não há uma solução universal. Será necessário fazer contas, empresa por empresa.
Por outro lado, existem oportunidades que podem beneficiar empresas do Simples?
Sim. Um aspecto interessante da reforma é justamente permitir que a pequena empresa não fique presa a uma única solução.
Uma empresa que venda principalmente para o consumidor final possivelmente irá concluir que é mais conveniente manter IBS e CBS dentro do Simples.
Já uma empresa integrada a uma cadeia produtiva, que venda para outras empresas, pode considerar vantajoso recolher IBS e CBS pelo regime regular.
A reforma, desse modo, cria uma possibilidade de escolha que precisa ser analisada de acordo com a realidade de cada negócio.
Em uma cidade como Ribeirão Preto, com forte presença de comércio, serviços, agronegócio e empresas de pequeno e médio porte, quais setores merecem maior atenção?
O setor que merece mais atenção, dentre as citadas, é do agronegócio, porque há ainda tratamentos diferenciados para algumas atividades desse setor.
Além disso, independentemente do setor, devem ter maior atenção as empresas que vendam para outras empresas.
O empresário de Ribeirão Preto precisa tomar alguma precaução específica diante das mudanças que estão por vir com a implantação?
Não deve tomar a decisão apenas com base na alíquota nominal. A tributação da CBS por fora pode ser menor, se a empresa tiver direito a muitos créditos.
A decisão também não deve ser tomada apenas em função da própria carga tributária da empresa.
É relevante considerar também como seu regime próprio de tributação irá impactar seus clientes, pois isso ira definir a negociação de preço entre as partes.